
Hoe wij omgaan met marktcorrecties binnen een duurzame strategie
Een volwassen beleggingsstrategie wordt niet gedefinieerd door rendement in goede tijden, maar door kalmte en structuur in moeilijke tijden. Marktcorrecties zijn nu eenmaal een terugkerend onderdeel van de marktdynamiek.
Een volwassen beleggingsstrategie wordt niet gedefinieerd door rendement in goede tijden, maar door kalmte en structuur in moeilijke tijden. Marktcorrecties zijn nu eenmaal een terugkerend onderdeel van de marktdynamiek. De vraag is niet óf ze plaatsvinden, maar hoe u erop voorbereid bent.
Binnen het GroenVermogen Duurzaam Aandelenfonds zien onze analisten marktcorrecties niet als een bedreiging, maar als omstandigheden die professioneel gemanaged moeten worden. Juist in duurzame portefeuilles – waarin langetermijntrends centraal staan – is het essentieel om correcties methodisch, gedisciplineerd en strategisch te benaderen.
Correcties zijn normaal, paniek is dat niet
Een marktcorrectie is een plotselinge, relatief korte daling van de koersen op de aandelenmarkt. In de financiële wereld is er officieel pas sprake van een correctie als de koersen met minstens 10% dalen ten opzichte van de meest recente piek.
De meeste particuliere beleggers zien marktcorrecties als afwijkingen. Voor professionele fondsbeheerders zijn ze de normaalste zaak van de wereld. Correcties horen bij het ritme van financiële markten: soms abrupt, soms langzaam, soms emotioneel, soms rationeel.
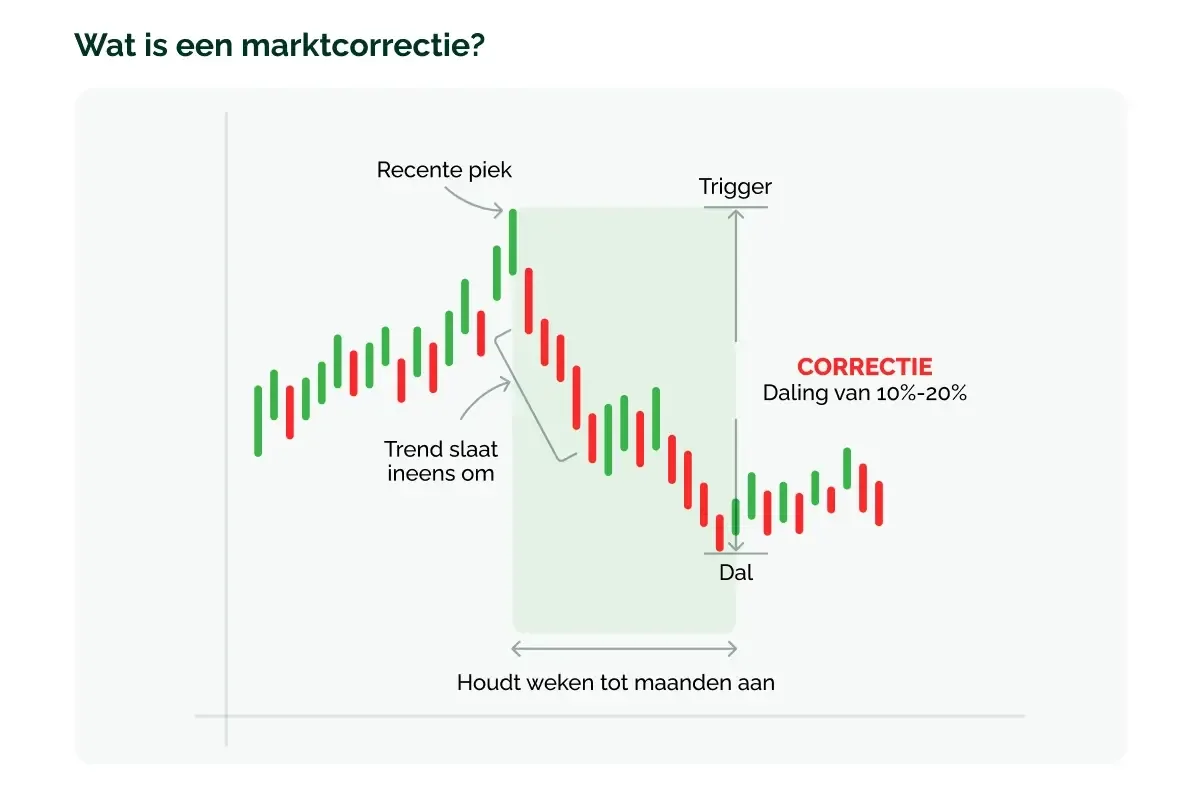
Onze analisten gaan ervan uit dat correcties onderdeel zijn van het rendementspad. Ze worden verwacht, doorgerekend en ingecalculeerd in scenario's. Dit betekent dat wij niet verrast worden door volatiliteit, maar dat we onze portefeuilles zo inrichten dat ze deze bewegingen zonder al te veel spanning kunnen doorstaan.
De huidige status: een 'bijna-correctie' in 2026
De Nederlandse beurs (AEX) schommelde eind april rond de 1.000 punten, een lichte daling ten opzichte van de recente piek van 1.031 punten – een verlies van slechts zo'n 3%. De laatste 10% correctie was de zomerdip van 2024.
Wall Street (S&P 500) kwam in maart 2026 heel dicht bij de 10%-grens door stijgende olieprijzen en geopolitieke spanningen. Tussen de piek in januari en het dieptepunt op 30 maart 2026 zakte de S&P 500 naar circa 6.344 punten: een daling van zo'n 9%, een haartje verwijderd van de officiële 10%-correctiegrens. Door sterke kwartaalcijfers van grote technologiebedrijven is dit verlies inmiddels grotendeels weggepoetst. Vanaf april keerde het tij spectaculair: de S&P 500 steeg met maar liefst 13%, waardoor de index op 24 april 2026 een nieuw record bereikte van 7.165 punten.
De Amerikaanse reactie laat zien hoe snel het sentiment kan draaien. Wie in maart uit paniek verkocht omdat de gevreesde 10% in zicht kwam, miste het snelle herstel in april. Dit bevestigt onze visie: in plaats van te reageren op de korte termijn, blijven wij gefocust op de onderliggende waarde van onze duurzame investeringen.
Stabiliteit als anker in volatiele markten
Often wordt ten onrechte gedacht dat duurzame portefeuilles vooral om snelle groei draaien. In werkelijkheid bestaan ze uit een combinatie van stabiele infrastructuurbedrijven en groeigerichte innovatoren.
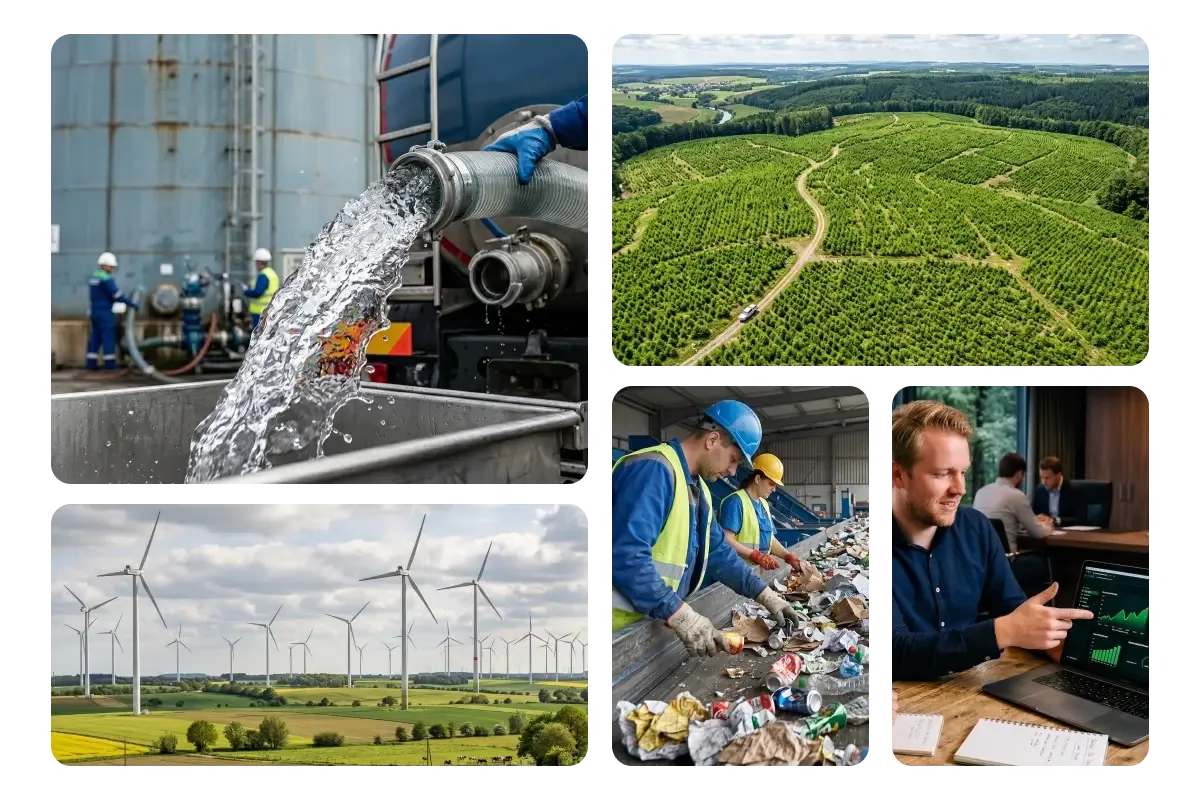
Tijdens marktcorrecties zijn vooral die stabiele componenten van grote waarde. Waterbedrijven, afvalverwerkers, circulaire infrastructuur en duurzame nutsbedrijven blijven omzet genereren ongeacht de economische cyclus. Hun diensten behoren tot de basisbehoeften van een moderne samenleving. Hierdoor functioneren zij als ankerpunten in volatiele markten.
Onze analisten hebben de portefeuille zodanig ontworpen dat deze stabiele bedrijven ongeveer een derde tot de helft van de totale risicodemping verzorgen. In plaats van reactief te verkopen, laten wij deze bedrijven juist hun rol vervullen: ze bieden stabiliteit in onrustige tijden.
De onderstroom van inkomsten: dividend en optiepremies als dempers
Een van de grootste voordelen van onze strategie is dat de portefeuille een constante inkomstenstroom heeft die losstaat van de beursbewegingen. Dividend is zo'n inkomstenstroom die een deel van tijdelijke dalingen kan compenseren.
Een andere belangrijke demper is afkomstig van onze optiepremiestrategie. Juist in tijden van volatiliteit stijgen optiepremies. Dit betekent dat zij in turbulente periodes meer inkomsten kunnen genereren dan in rustige markten. Deze inkomstenlagen – stabiel dividend plus verhoogde optiepremies – vormen een van de meest onderschatte voordelen van een professionele duurzame portefeuille. Ze maken correcties niet alleen draaglijker, maar kunnen ze zelfs winstgevend maken.
Discipline: niet verkopen omdat het voelt alsof u moet
Correcties testen vooral de discipline van beleggers. Onze analisten werken uitsluitend op basis van vooraf vastgelegde methodes voor instap, uitstap, weging en risicobeheer. Dit betekent dat wij in correcties niet verkleinen om schade te beperken, maar juist kijken of waarderingen aantrekkelijk worden.
Waar particuliere beleggers vaak te laat verkopen en te laat terugkopen, blijven wij gefocust op wat essentieel is: toekomstige kasstromen, strategische posities, schaalvoordelen en megatrends die niet door een marktdip verdwijnen.
Wanneer een bedrijf dezelfde waarde creëert als een maand eerder, maar de markt het 15 procent lager zet, is dat voor ons geen signaal om te vluchten. Het is juist een signaal om vooruit te denken.
Scenario's en voorbereiding
Voor elke positie in de portefeuille wordt vooraf bepaald welk type risico het draagt, hoe het reageert op rente, inflatie, grondstofprijzen en marktcycli. Hierdoor weten onze analisten exact welke delen van de portefeuille gevoelig zijn voor bepaalde shocks.
Wanneer een correctie plaatsvindt, hebben wij dus al een scenario klaar. Dit betekent dat er geen paniek is, maar uitvoering van een plan dat al lang is voorbereid. Soms vergroten we stabiele posities. Soms schrijven we extra premies. Soms vergroten we het aandeel aan groeibedrijven waarvan de waardering ineens aantrekkelijk wordt.
Waarom duurzame bedrijven sterker terugveren
De kracht van duurzame bedrijven wordt juist zichtbaar in crisisperiodes. De redenen zijn structureel:
- Water blijft nodig
- Afval moet worden verwerkt
- Land moet bewerkt worden
- Energie blijft cruciaal
- CO₂-wetgeving wordt niet afgeschaft in een correctie
- Schaarste verandert niet door marktvolatiliteit
- Digitalisering van duurzaamheid gaat niet terug in de tijd
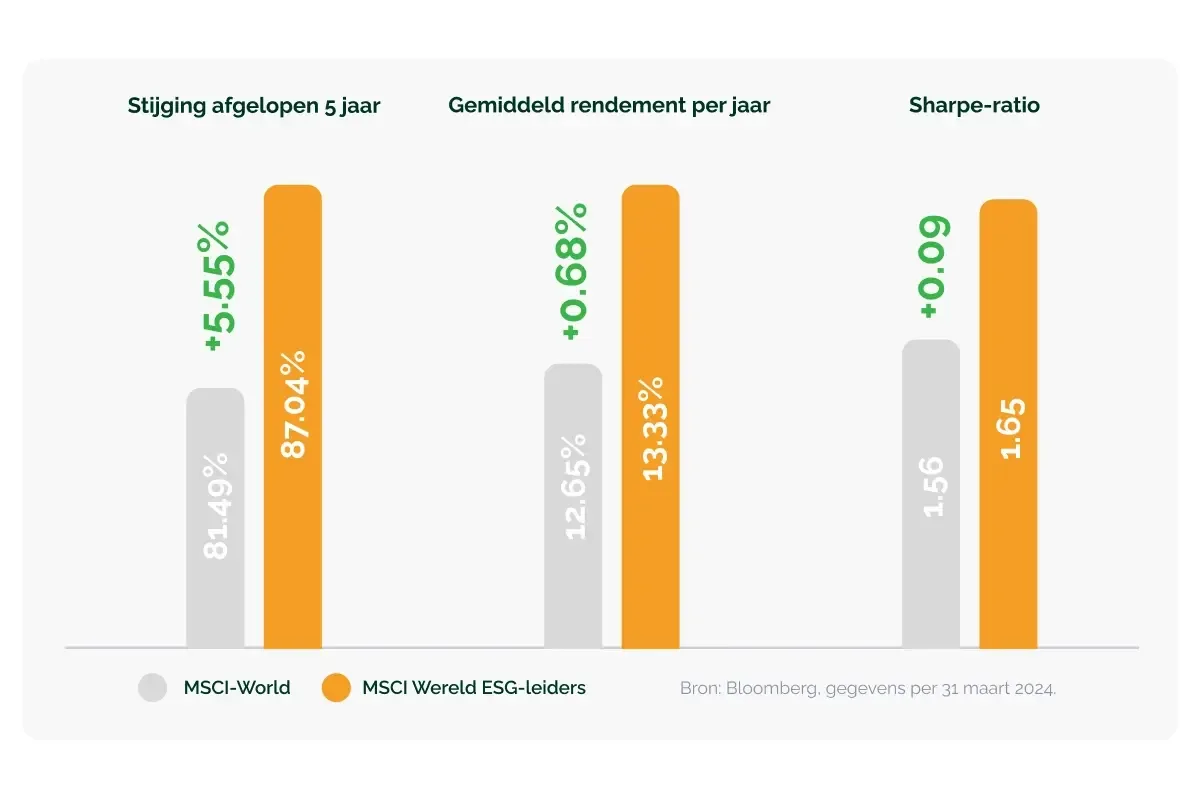
Deze structurele kenmerken zorgen ervoor dat duurzame bedrijven vaak sneller herstellen dan traditionele sectoren, die wél afhankelijk zijn van cyclische vraag, grondstofprijzen of consumentengedrag.
Correcties integreren, in plaats van te vermijden
Een volwassen strategie probeert correcties niet te vermijden. Dat is onmogelijk en bovendien onnodig. Het doel is om ze te integreren in de rendementsstructuur van de portefeuille.
Dividend kan zorgen voor doorlopend rendement, optiepremies kunnen volatiliteit verzilveren, stabiele bedrijven vormen een solide fundament, groeibedrijven zorgen voor sterke rebounds en onze discipline zorgt dat wij rationeel blijven waar anderen reageren op emotie.
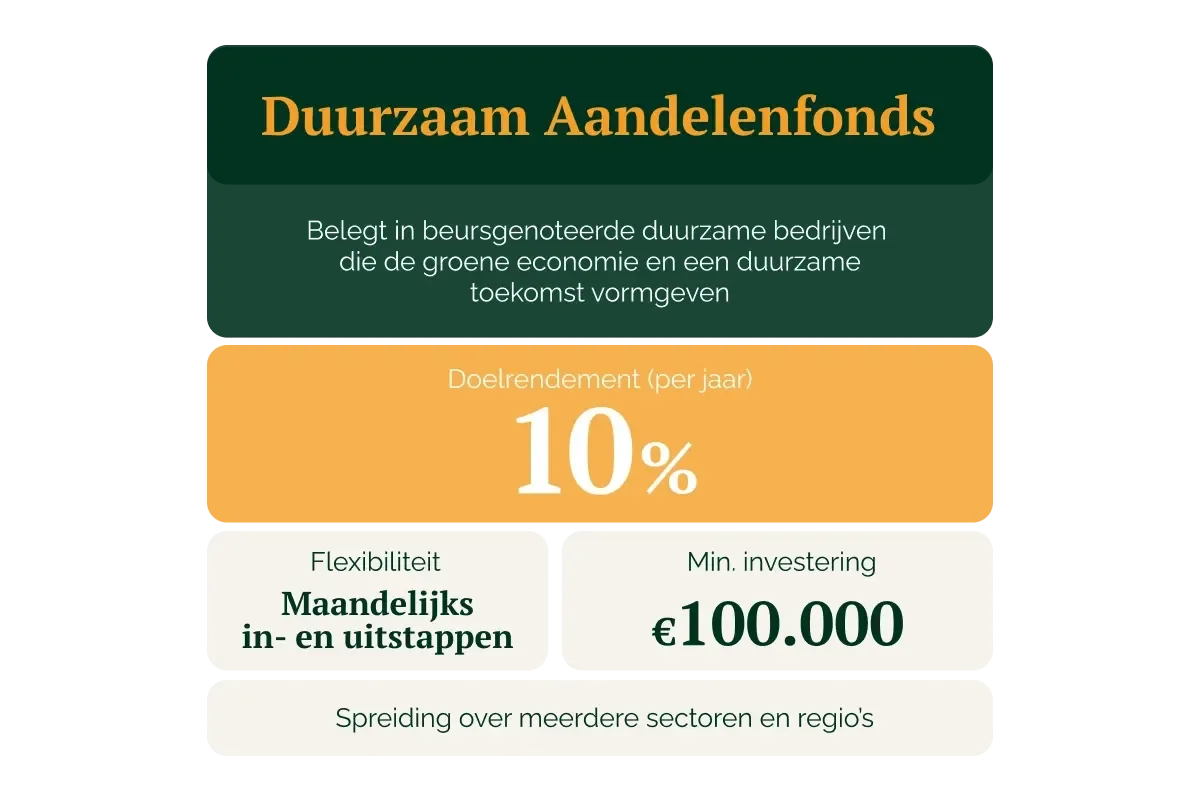
Correctties worden zo geen vijand, maar een onderdeel van een cyclisch rendementspatroon. De duurzame strategie van het GroenVermogen Duurzaam Aandelenfonds is gemaakt voor de lange termijn en ingericht om verschillende marktomgevingen te doorstaan. Correcties horen daarbij. Ze bieden kansen, versterken discipline, verhogen optiepremies en leggen de kracht van onze onderstroom bloot.
Disclaimer: Dit artikel is informatief van aard en vormt geen beleggingsadvies, geschiktheidsbeoordeling of aanbeveling. Aan beleggen zijn risico's verbonden, waaronder het risico van verlies van uw inleg. Raadpleeg de fondsbrochure en het Essentieel Informatiedocument (EID) voor een volledige risicoanalyse.
Begrippen in dit artikel
Vragen over dit onderwerp?
Een fondsspecialist legt de strategie en kenmerken van elk fonds toe. Vrijblijvend gesprek, altijd een vaste contactpersoon.