
Profiel & koers Waste Management: beleggen in circulariteit
Waste Management ontstond in 1968 uit de consolidatie van regionale afvalbedrijven onder leiding van Dean Buntrock en Wayne Huizenga, en groeide uit tot de grootste afvalverwerker in Noord-Amerika.
Waste Management Inc.: van vuilniswagen naar beursreus
Waste Management ontstond in 1968 uit de consolidatie van regionale afvalbedrijven onder leiding van ondernemers als Dean Buntrock en Wayne Huizenga. Het bedrijf groeide via een agressieve consolidatiestrategie uit tot een nationale marktleider in afvalinzameling en -verwerking.
In de jaren '70 en '80 breidde WM sterk uit via acquisities, waaronder Service Corporation of America, en werd het de grootste afvalverwerker in Noord-Amerika. In 1998 leidde de fusie met USA Waste Services tot een structurele herpositionering van het bedrijf met het hoofdkantoor in Houston, Texas. Sindsdien heeft WM zich ontwikkeld tot een geïntegreerd milieu- en infrastructuurbedrijf met activiteiten in afvalverwerking, recycling en energie-terugwinning. In 2022 werd de merknaam vereenvoudigd tot WM als onderdeel van een bredere moderniseringsstrategie.
De schaal die andere waste management companies niet kunnen evenaren
Om WM te begrijpen, is het van belang om eerst de omvang te begrijpen. Waste Management bedient circa 20 miljoen klanten (van huishoudens tot grote multinationals) en beschikt over het grootste netwerk aan stortplaatsen in Noord-Amerika. Met 257 actieve stortlocaties, meer dan 100 recyclingfaciliteiten en een vloot van duizenden voertuigen (waarvan een groot deel op aardgas rijdt) heeft WM een infrastructuurnetwerk opgebouwd dat niet te evenaren is door andere waste management companies.
Deze schaal creëert wat economen een moat noemen: een concurrentiebescherming die bijna onmogelijk te doorbreken is. Nieuwe toetreders kunnen niet van de ene op de andere dag honderden stortplaatsen bouwen, milieuvergunningen verwerven en gemeentelijke contracten winnen. De toetredingsdrempel is enorm hoog, niet alleen financieel, maar ook qua wet- en regelgeving en geografisch.
Tegelijkertijd opereert WM in een markt met structureel stabiele vraag. Afvalproductie daalt niet in recessies en stijgt bij economische groei. Dat defensieve karakter maakt WM tot een bedrijf dat zijn omzet jaar op jaar kan laten groeien, grotendeels ongeacht de conjunctuur.
De strategische pijlers: van afvalstroom naar waardestroom
Wat WM onderscheidt van een klassiek afvalbedrijf, is de manier waarop het afvalstromen omzet in economische en ecologische waarde. Drie strategische pijlers zijn daarin bepalend.
1. Hernieuwbare energie uit stortgas
De grootste stortplaatsen produceren grote hoeveelheden methaangas als gevolg van de afbraak van organisch materiaal. Dit gas vangt WM nu op en verwerkt het tot hernieuwbaar aardgas (Renewable Natural Gas, RNG), geschikt voor directe injectie in het gasnet en verkoop aan energieleveranciers en transportbedrijven. WM heeft het doel gesteld om 65 procent van stortgas nuttig in te zetten.
WM investeert tussen 2022 en 2026 circa 3 miljard dollar in zijn duurzaamheidsstrategie, waarvan meer dan 1,4 miljard voor recyclinginfrastructuur. In 2024 werden vijf nieuwe RNG-faciliteiten in gebruik genomen. Begin april 2025 waren acht van de twintig geplande RNG-installaties voltooid; in het derde kwartaal van 2025 kwamen er nog twee bij, waardoor het totaal op tien voltooide installaties staat.
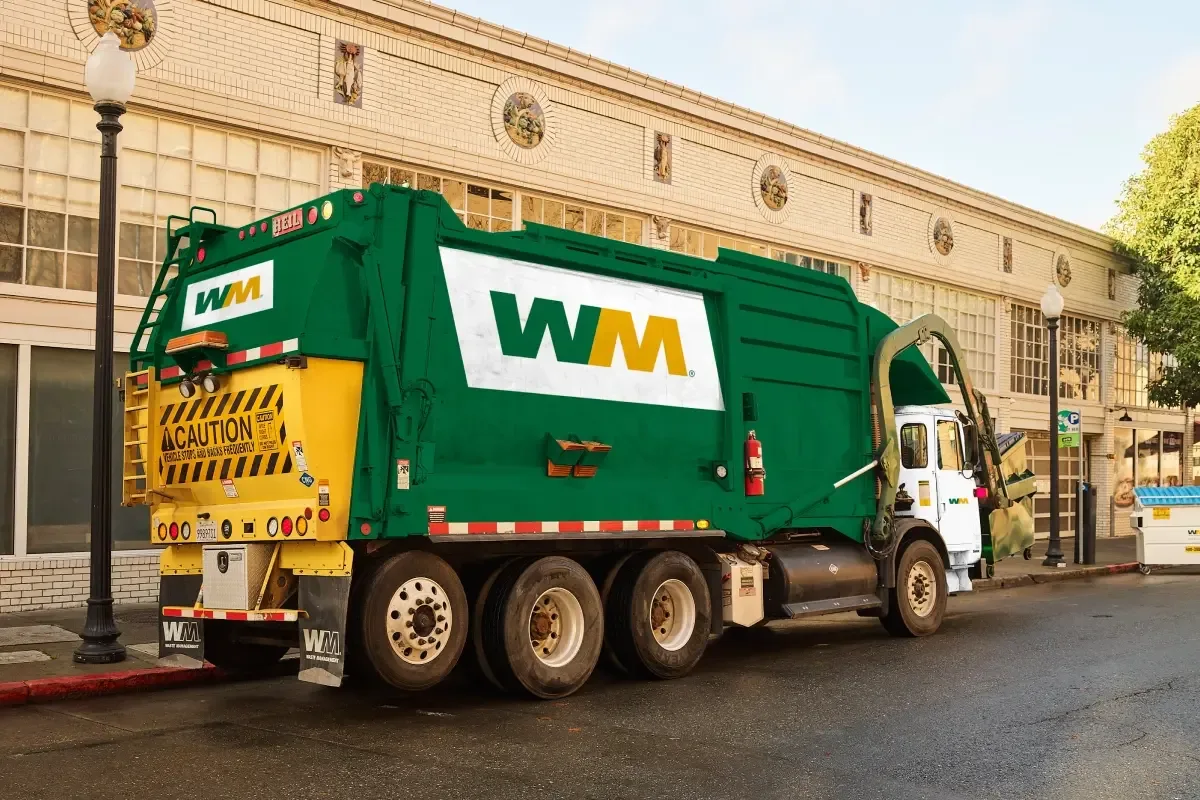
Het klimaatdoel van WM, gevalideerd door de Science Based Targets initiative (SBTi), is om de absolute Scope 1 en 2 broeikasgasemissies met 42 procent te reduceren tegen 2031 ten opzichte van 2021. Per 2024 was al een reductie van 22 procent gerealiseerd.
2. Geavanceerde recycling met AI en automatisering
WM is de grootste recycler van post-consumer materialen in Noord-Amerika. De recyclingfaciliteiten (Materials Recovery Facilities, ofwel MRF's) zijn de afgelopen jaren ingrijpend gemoderniseerd met AI-gestuurde optische sorteertechnologie, die materialen met hoge nauwkeurigheid en snelheid kan scheiden.
In Pittsburgh investeerde WM 23 miljoen dollar in AI-gestuurde upgrades waarmee de faciliteit nu tot 25 ton materiaal per uur kan verwerken en nieuwe kunststofsoorten kan herkennen die voorheen verloren gingen. In Germantown (Wisconsin) ging bijna 39 miljoen dollar naar een ingrijpendere modernisering, waarmee de faciliteit meer dan 230.000 ton materiaal per jaar kan verwerken.
3. WM Healthcare Solutions: medisch afval als nieuw groeisegment
In november 2024 voltooide WM de overname van Stericycle voor een totale ondernemingswaarde van circa 7,2 miljard dollar. Via de nieuwe divisie WM Healthcare Solutions positioneert WM zich als een van de weinige volledig geïntegreerde afval- en healthcare waste spelers in Noord-Amerika. WM verwacht uit de integratie van Stericycle in totaal meer dan 300 miljoen dollar aan synergieën te realiseren.
Financiële prestaties en WM koers: sterke cijfers, tijdelijke druk
Over het boekjaar 2025 realiseerde het bedrijf een omzet van 25,2 miljard dollar – een stijging van circa 14 procent ten opzichte van de 22,1 miljard dollar in 2024. Het nettoresultaat bedroeg 2,71 miljard dollar, terwijl de EBITDA met 13,3 procent steeg naar 7,17 miljard dollar. De vrije kasstroom groeide met 26,8 procent naar 2,94 miljard dollar.
Toch staat de koers op de New York Stock Exchange (NYSE: WM) met een daling van circa 10 procent over de afgelopen twaalf maanden onder druk. De verklaring ligt waarschijnlijk aan de hogere schuldenlast na de overname van Stericycle, licht tegenvallende Q4-omzetcijfers, en een verschuiving van beleggers naar groeigerichte sectoren in 2025 en begin 2026.
Van de analisten die het aandeel volgen, hanteren de meesten een gemiddeld koersdoel van circa 253 tot 258 dollar, ruim boven de huidige koers van circa 215 dollar. Voor langetermijnbeleggers is dit precies het type moment waarop de kracht van WM het duidelijkst zichtbaar wordt: niet in de koers van vandaag, maar in de gestage groei van kasstromen en uitkeringen aan aandeelhouders.
Waste Management dividend: 23 jaar onafgebroken groei
Voor langetermijnbeleggers is de dividendhistorie van WM een van de meest overtuigende signalen van financiële gezondheid. Het Waste Management dividend is inmiddels meer dan twintig jaar op rij verhoogd – ook tijdens de coronacrisis in 2020, toen veel bedrijven hun uitkering verlaagden of schorsten. Dat plaatst WM stevig in de categorie zogenoemde Dividend Achievers.
Over de afgelopen tien jaar is het Waste Management dividend met gemiddeld circa 8 procent per jaar gegroeid. In 2024 verhoogde WM de kwartaaluitkering met 10 procent naar 0,825 dollar per kwartaal (3,30 dollar op jaarbasis), en voor 2025 volgde opnieuw een verhoging van 14,5 procent, naar 0,945 dollar per kwartaal (3,78 dollar op jaarbasis). De free cash flow payout ratio lag de afgelopen jaren doorgaans rond de 50 tot 60 procent.
Duurzaamheid als bedrijfsstrategie, niet als bijvangst
Wat WM interessant maakt vanuit duurzaamheidsperspectief, is dat de duurzame activiteiten geen kostenpost zijn, maar een bron van inkomsten. De geautomatiseerde recyclingfaciliteiten produceren beter vermarktbare grondstoffen. En het opvangen van stortgas en omzetten tot hernieuwbaar aardgas levert tegelijkertijd klimaatwinst en verkoopbare energie op.
WM heeft ook de grootste alternatieve-brandstofvloot in de Noord-Amerikaanse afvalbranche. Inmiddels rijdt 72 procent van de core solid waste en recyclingvloot (meer dan 13.500 voertuigen) op alternatieve brandstof, voornamelijk gecomprimeerd aardgas (CNG). Opvallend: 93 procent van het brandstofverbruik van die voertuigen is inmiddels afkomstig van hernieuwbaar aardgas (RNG) dat WM deels zelf produceert uit stortgas.
Wetgeving die de groei ondersteunt
Een onderschat aspect van de WM-beleggingscasus is de regelgeving. In de Verenigde Staten worden bedrijven steeds zwaarder aangesproken op hun afvalstromen. Extended Producer Responsibility (EPR)-wetgeving is in een groeiend aantal staten ingevoerd of in voorbereiding. Dit creëert toenemende vraag naar de recyclingcapaciteit die WM biedt.
Tegelijkertijd zetten steeds meer Amerikaanse staten strengere eisen aan methaanemissies van stortplaatsen. Dit maakt WM's investeringen in RNG-installaties des te relevanter. Het bedrijf bevindt zich daarmee aan de goede kant van het regelgevingslandschap: niet de partij die moet voldoen aan nieuwe regels, maar de partij die de oplossingen levert waarmee anderen dat kunnen doen.
Risico's en aandachtspunten
WM heeft na de Stericycle-overname een hogere schuldgraad: eind Q2 2025 bedroeg de nettoschuld ten opzichte van EBITDA 3,5 keer. Het management heeft dit risico echter voortvarend aangepakt. In het eerste kwartaal van 2026 keerde de leverage ratio terug binnen de doelstelling van 2,5 tot 3,0 keer.
Verder zijn de inkomsten uit recycling deels afhankelijk van grondstoffenprijzen, die fluctueren. WM werkt eraan om dit risico te verminderen door automatisering en efficiëntiewinsten die minder afhankelijk zijn van marktprijzen.
Waarom WM in een duurzame langetermijnportefeuille past
WM is niet het type aandeel dat in een kwartaal verdubbelt. Het is het type aandeel dat in een duurzame portefeuille jaar na jaar stille maar duurzame waarde toevoegt: door toenemend Waste Management dividend, door terugkoop van eigen aandelen, door groeiende kasstromen en door een structureel sterker wordende positie in een sector die steeds meer centraal staat in de circulaire economie.
Onze analisten waarderen WM om drie samenhangende redenen:
1. Defensieve stabiliteit: afvalverwerking is een niet-cyclische dienst met langlopende gemeentelijke en bedrijfscontracten.
2. Duurzame groeistrategie: de investeringen in hernieuwbare energie, geautomatiseerde recycling en medische afvalverwerking transformeren WM naar een multi-dimensionele duurzame dienstverlener.
3. Financiële discipline: 23 jaar onafgebroken en toenemend Waste Management dividend, een solide vrije kasstroom en een management dat bewezen heeft te kunnen sturen op zowel operationele excellentie als strategische expansie.
Disclaimer: Dit artikel is informatief van aard en vormt geen beleggingsadvies, geschiktheidsbeoordeling of aanbeveling. Aan beleggen zijn risico's verbonden, waaronder het risico van verlies van uw inleg. Raadpleeg de fondsbrochure en het Essentieel Informatiedocument (EID) voor een volledige risicoanalyse.
Begrippen in dit artikel
Vragen over dit onderwerp?
Een fondsspecialist legt de strategie en kenmerken van elk fonds toe. Vrijblijvend gesprek, altijd een vaste contactpersoon.