
Beleggen met geld uit bv: wat zijn de mogelijkheden?
Kan ik met geld uit mijn bv beleggen? Veel ondernemers hebben vermogen in hun bv staan dat op een zakelijke spaarrekening weinig tot niets oplevert.
Kan ik met geld uit mijn bv beleggen? En wat zijn de mogelijkheden voor zakelijk beleggen? Veel ondernemers en oud-ondernemers hebben vermogen in hun bv staan dat op een zakelijke spaarrekening weinig tot niets oplevert. Een stamrecht bv, pensioen bv, ODV bv of holding met overtollige liquiditeiten: de constructie verschilt, maar de vraag is vaak hetzelfde: wat is een aantrekkelijk alternatief voor zakelijk sparen?
Waarom staat er geld in een bv?
Vermogen blijft in een bv staan omdat het ergens voor bestemd is, nog niet vrij uitkeerbaar is, of omdat het uitkeren naar privé een belastingclaim oplevert. Het type bv bepaalt welke van die redenen speelt, en juist die reden bepaalt ook hoeveel ruimte er is om te beleggen.
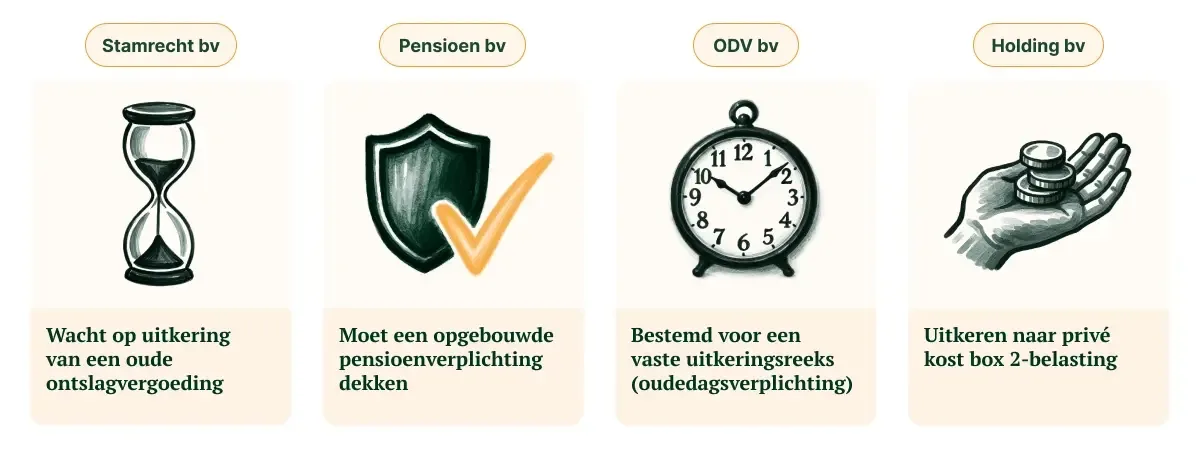
- De stamrecht bv: wie vóór 2014 een ontslagvergoeding kreeg, kon deze in een eigen bv onderbrengen om de belastingheffing uit te stellen. Sinds 2014 worden er geen nieuwe stamrecht-bv's opgericht, maar veel bestaande exemplaren bevatten nog aanzienlijk vermogen.
- De pensioen bv: hier blijft het vermogen staan omdat het een pensioenverplichting moet dekken. Sinds de Wet uitfasering pensioen in eigen beheer kan er geen nieuw pensioen in eigen beheer meer worden opgebouwd, maar bv's met een bestaande pensioenverplichting komen nog volop voor.
- De ODV bv (oudedagsverplichting): voor veel DGA's is dit het resultaat van de omzetting van hun pensioen in eigen beheer. Het vermogen is bestemd voor een vaste toekomstige uitkeringsreeks.
- De holding bv: hier blijft het geld vaak staan om een fiscale reden: het naar privé halen levert een belastingclaim in box 2 op. Dit is de klassieke vorm van 'overtollige liquiditeiten in de bv'.
In alle gevallen komt het op hetzelfde neer: het geld staat er, het is niet direct nodig, en op een spaarrekening levert het weinig op.
Zakelijk sparen of zakelijk beleggen in bv?
Op een zakelijke spaarrekening levert bv-vermogen op dit moment weinig op: bij de grote banken rond 1% tot 1,5%. Ter vergelijking: de Europese Centrale Bank verhoogde haar beleidsrente op 11 juni 2026 naar 2,25%, mede vanwege aanhoudend hoge inflatie. Wie zakelijk spaart, blijft daarmee doorgaans onder het inflatietempo, wat in de praktijk neerkomt op een geleidelijke uitholling van de koopkracht van het bv-vermogen.
Zakelijk beleggen vanuit uw bv: welke opties zijn er?
Een bv kan, net als een particuliere belegger, beleggen in aandelen, obligaties, vastgoed of alternatieve beleggingen zoals natuurprojecten. Het vermogen blijft in dat geval binnen de vennootschap; er verandert niets aan de juridische structuur. Wat wel verandert, is hoe het geld wordt aangehouden: niet langer als kaal saldo op een spaarrekening, maar in een belegging gericht op rendement.
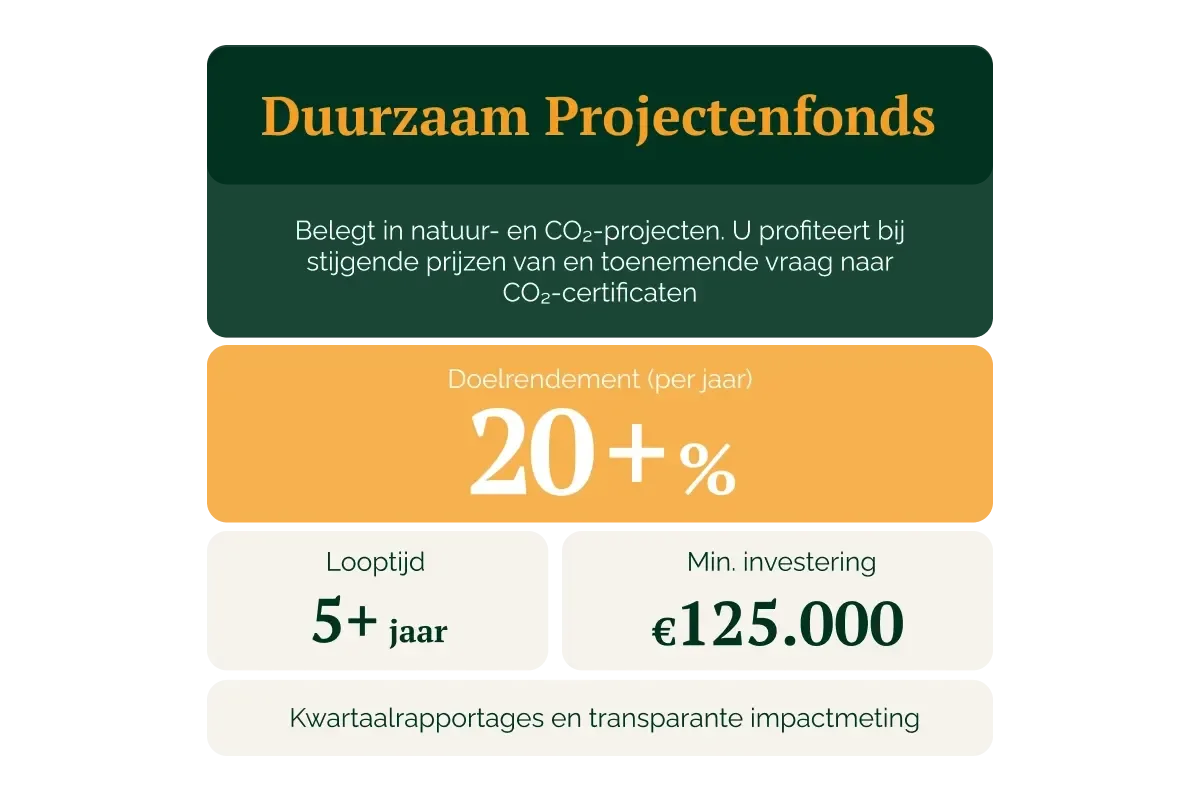
Voor GroenVermogen betekent dat concreet: beleggen in natuurprojecten via het Duurzaam Projectenfonds. Dat past bij kenmerken die voor bv-vermogen vaak belangrijk zijn:
- Een lange horizon: Natuurprojecten hebben van nature een looptijd van jaren, wat aansluit bij vermogen dat pas over een langere periode moet worden uitgekeerd.
- Beoogd rendement naast maatschappelijke impact: Beleggen in natuurherstel combineert een beoogd financieel rendement met een tastbare bijdrage aan klimaatneutraliteit en biodiversiteit.
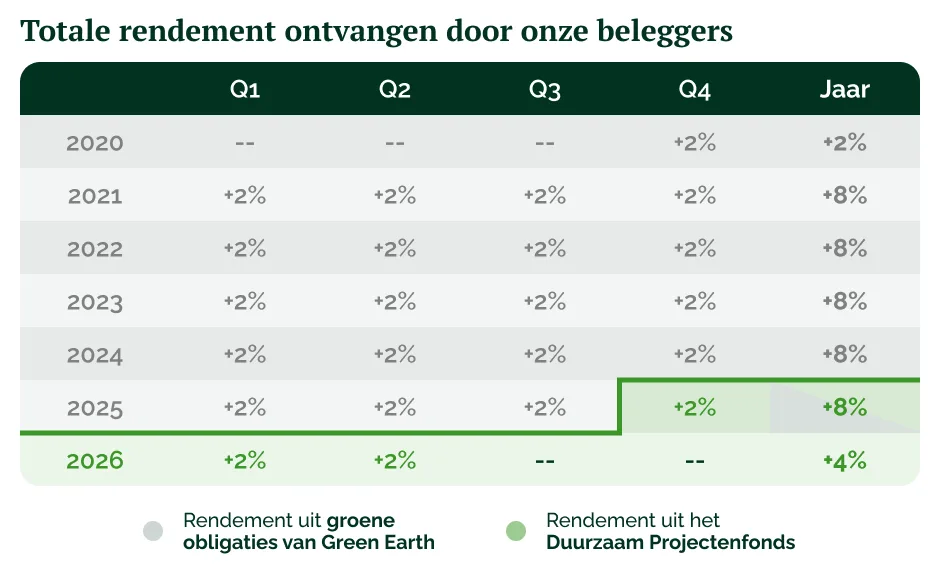
- Beoogde cashflow tussentijds: het Duurzaam Projectenfonds streeft naar een voorschotdividend van 8% per jaar, zodat vermogen op de lange termijn belegd kan blijven en tegelijk tussentijds inkomen oplevert.
- Spreiding: vermogen wordt verdeeld over meerdere projecten, wat het risico van één specifiek project beperkt.
Beleggen met geld vanuit bv: verstandig?
Of beleggen vanuit uw bv verstandig is, hangt af van uw situatie, uw doelen en uw risicobereidheid. Wat pleit vóór beleggen vanuit de bv:
- Kans op meer rendement dan sparen, waardoor de koopkracht van het vermogen beter op peil kan worden gehouden.
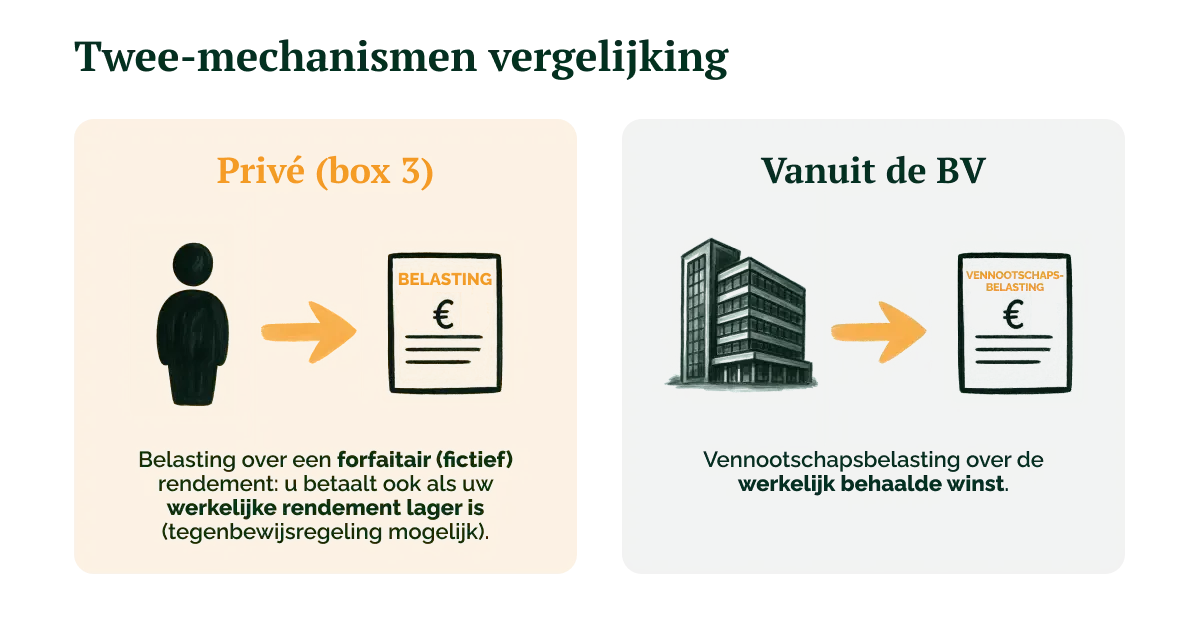
- Het vermogen blijft in de bv: geen dividend uitkeren, geen belastingclaim in box 2 afrekenen.
- Spreiding en een lange horizon die vaak goed aansluit bij stamrecht- of pensioen bv's.
Waar u rekening mee moet houden:
- Beleggen brengt risico met zich mee. De waarde van een belegging kan dalen; een gegarandeerd rendement bestaat niet.
- Kosten en administratie: beleggen binnen een bv brengt administratieve verplichtingen en fiscale verwerking via de vennootschapsbelasting.
- Verplichtingen van de bv: bij een stamrecht-, pensioen- of ODV bv moet er voldoende vermogen beschikbaar blijven om aan de uitkeringsverplichtingen te voldoen. Niet al het vermogen is dan vrij belegbaar.
Beleggen vanuit een bv biedt kans op een hoger rendement in vergelijking met zakelijk sparen. Hoeveel er precies belegd kan worden, hangt af van uw situatie en stemt u af met uw adviseur.
Disclaimer: Dit artikel is informatief van aard en vormt geen beleggingsadvies, geschiktheidsbeoordeling of aanbeveling. Aan beleggen zijn risico's verbonden, waaronder het risico van verlies van uw inleg. Raadpleeg de fondsbrochure en het Essentieel Informatiedocument (EID) voor een volledige risicoanalyse.
Begrippen in dit artikel
Vragen over dit onderwerp?
Een fondsspecialist legt de strategie en kenmerken van elk fonds toe. Vrijblijvend gesprek, altijd een vaste contactpersoon.